Kunden zahlen spät – was das mit Ihrer Kasse macht
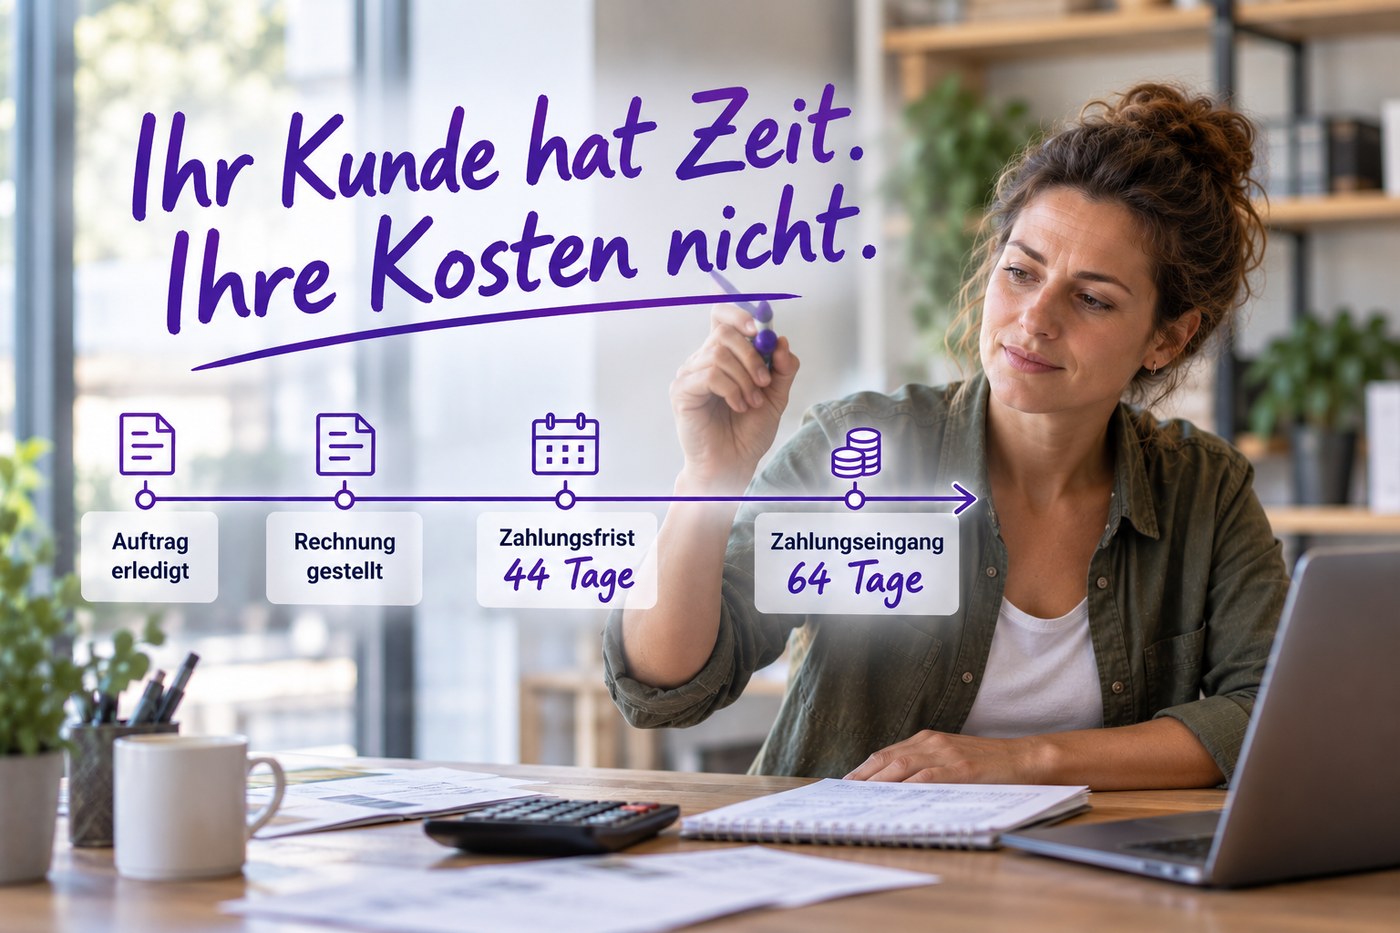
44 Tage Zahlungsfrist, 64 Tage bis das Geld da ist: So beschreibt Intrum den Schweizer B2B-Durchschnitt. Warum ein Auftrag Ihre Kasse belasten kann, bevor er bezahlt wird – und was Sie beeinflussen können.
Der Auftrag ist erledigt. Die Rechnung ist raus. Sie haken ab und denken an etwas anderes.
Dann kommt der Monat, in dem das Material bezahlt werden muss, die Löhne, die AHV – und das Geld vom Kunden ist immer noch nicht da. Nicht weil der Kunde nicht zahlen will. Sondern weil es eben dauert.
Das ist keine Pannenserie. Es ist der ganz normale Zustand eines Selbstständigen, der auf Rechnung arbeitet.
★ Das Wichtigste in 30 Sekunden
- 94 % der von Atradius befragten Schweizer Unternehmen berichten von verspäteten Zahlungen – der höchste Wert im untersuchten Westeuropa. (Atradius, 2026)
- Intrum nennt für das Schweizer B2B-Geschäft durchschnittlich 44 Tage Zahlungsfrist und 64 Tage bis zur Zahlung: eine Differenz von 20 Tagen. (EPR 2026)
- Für das Nachverfolgen offener Forderungen nennt Intrum einen Befragungsdurchschnitt von 10,73 Stunden pro Woche. (EPR 2025)
- Neben möglichen Zinsen zählt der Zeitpunkt: Material und Löhne können fällig sein, bevor der Kunde zahlt.
- Sie können mehr beeinflussen, als Sie denken. Die eigentliche Frage beantworten diese Hebel aber noch nicht.
Was da eigentlich passiert
Für Ihre Kasse ist eine gestellte Rechnung zuerst einmal eine Hoffnung auf einen Zahlungseingang. Rechtlich geht es um eine Forderung aus Ihrer Leistung – nicht bloss um eine Hoffnung. Aber ob das Geld tatsächlich kommt und wann, steht auf einem anderen Blatt.
Zahlungslücke
Die Differenz zwischen dem Zahlungsziel, das Sie einräumen, und dem Tag, an dem das Geld tatsächlich auf dem Konto ist. In der Schweiz beträgt sie im B2B-Geschäft inzwischen 20 Tage: 44 Tage Zahlungsfrist, 64 Tage bis zur Zahlung. (Intrum, European Payment Report 2026)
Wichtig: Eine Forderung ist kein Geld. Sie ist Geld, das Ihnen gehört, aber gerade woanders liegt.
Atradius berichtet aus der Befragung, dass rund ein Drittel der B2B-Rechnungen verspätet beglichen wird, überwiegend innerhalb von 30 Tagen nach Fälligkeit. (Atradius) Auch eine kurze Verspätung bleibt eine Verspätung: Für Ihre Planung zählt nicht nur, ob der Kunde bezahlt, sondern ob das Geld zum vereinbarten Zeitpunkt da ist.
Drei Monate, ein Auftrag
Ein Sanitärinstallateur stellt einem Generalunternehmer am 5. März eine Rechnung über CHF 18'000 netto – CHF 19'458 inkl. 8,1 % MwSt. Zahlungsziel: 30 Tage. Er rechnet mit dem Geld Mitte April. Der Kunde zahlt am 8. Mai.
Startsaldo auf dem Geschäftskonto: CHF 7'000.
Vereinfachte Liquiditätsrechnung. Das Minus im April setzt eine Überbrückung voraus; die Monatsendwerte zeigen keine möglichen Engpässe innerhalb des Monats.
| Monat | Einnahmen | Ausgaben | Monatssaldo | Kontostand |
|---|---|---|---|---|
| März | CHF 4'500 | CHF 10'700 (inkl. Material für den Auftrag) | − 6'200 | CHF 800 |
| April | CHF 3'800 | CHF 10'200 (Löhne, AHV, Miete, Vorschuss MwSt) | − 6'400 | − CHF 5'600 |
| Mai | CHF 23'258 (davon CHF 19'458 vom Kunden) | CHF 9'900 | + 13'358 | CHF 7'758 |
Der Kunde bezahlte die Rechnung vollständig. Trotzdem entstand im April ein Liquiditätsengpass von CHF 5'600. Die Tabelle zeigt Zahlungseingänge und Ausgaben – sie ist keine vollständige Erfolgsrechnung und beweist deshalb nicht, ob der Auftrag oder der Betrieb profitabel war.
Ein Kontostand von minus CHF 5'600 ist nur mit einer entsprechenden Kontoüberziehung oder anderen Überbrückung möglich. Ohne Finanzierung könnten nicht alle Verpflichtungen rechtzeitig bezahlt werden. Zinsen und Gebühren einer solchen Überbrückung sind in dieser vereinfachten Tabelle nicht enthalten.
Und trotzdem: Im April stand das Konto im Minus. Nicht weil irgendjemand etwas falsch gemacht hätte. Sondern weil Ausgaben sich an Termine halten und Einnahmen sich an Menschen halten.
Die Forderung war da. Das verfügbare Geld nicht.
Hätte der Kunde innert der vereinbarten 30 Tage gezahlt, wäre das Geld Anfang April da gewesen – und der Kontostand im April läge bei rund CHF 13'858 statt bei −CHF 5'600. Derselbe Auftrag. Dasselbe Geschäft. 64 Tage statt 30.
Rechnungsdatum ≠ Zahlungsdatum
Was Sie im Monat der Rechnung verbuchen, ist nicht das, was in diesem Monat verfügbar ist. Wer nach Rechnungsdatum plant, sieht eine schöne Zahl – und hat trotzdem zu wenig auf dem Konto.
Kostenloser Rechner: Wie viel Liquidität steckt in Ihren offenen Rechnungen?
Tragen Sie Ihren Umsatz aus Verkäufen auf Rechnung der letzten zwölf Monate, die aktuell offenen Kundenrechnungen und Ihre vereinbarte Zahlungsfrist ein. Der Rechner schätzt, wie lange Kapital rechnerisch in Forderungen gebunden ist – und welcher Betrag über dem Vergleichswert Ihrer Zahlungsfrist liegt. Er misst keine tatsächlichen Zahlungsverzögerungen.
Was die Verspätung wirklich kostet
Das Erste, was jemand vorrechnet, sind die Zinsen. CHF 19'458 zwanzig Tage lang zu wenig auf dem Konto, gerechnet mit 8 % Kontoüberziehung – ein Beispielwert; was Ihre Bank wirklich verlangt, steht in Ihren Unterlagen – das sind rund CHF 85. Der Zinsschaden kann vergleichsweise klein sein. Bei grösseren Beträgen, längeren Verzögerungen oder zusätzlichen Gebühren kann er aber erheblich werden. Die 20 Tage stammen aus dem Intrum-Durchschnitt, nicht aus dem Sanitär-Beispiel: Dort sind es 34 Tage über die vereinbarte Frist hinaus.
Aber die Zinsen sind nicht die Rechnung. Die echten Kosten sehen so aus:
1. Der Zeitpunkt. Material, Subunternehmer und Löhne bezahlen Sie, bevor der Kunde zahlt. Sie finanzieren Ihren Kunden also – ohne Zins, ohne Vereinbarung, oft ohne es je ausgesprochen zu haben. Je grösser die Aufträge, desto grösser der Vorschuss, den Sie leisten.
2. Die Zeit. Intrum nennt für die befragten Schweizer Unternehmen durchschnittlich 10,73 Stunden pro Woche für das Nachverfolgen offener Forderungen. Mit 52 Wochen gerechnet wären das rund 558 Stunden – etwa 70 Achtstundentage. Das ist unsere vereinfachte Hochrechnung. Die ebenfalls von Intrum veröffentlichten 77 Arbeitstage beruhen auf einer hier nicht erläuterten Tagesdefinition und sind nicht dieselbe Umrechnung. In einem kleinen Betrieb kann dieser Aufwand Abende kosten, die Sie sonst für andere Arbeit oder Freizeit hätten.
3. Die Entscheidungen, die Sie aufschieben. Weil unklar ist, wann was eingeht, wird die Maschinenanfrage «noch aufgeschoben», die Preiserhöhung «erst mal nicht» und die Privatentnahme «lieber nicht». Kein einzelner Posten – aber über ein Jahr summiert sich das zu einem Betrieb, der kleiner bleibt, als er sein könnte. Warum Warten oft teurer ist als die Erhöhung selbst, steht in «Preise erhöhen – wann, wie viel und was, wenn jemand abspringt?».
4. Die Kette. 60 % der befragten Schweizer Unternehmen geben an, ihre eigenen Lieferanten zumindest teilweise verspätet zu bezahlen; 61 % sorgen sich um die Zahlungsfähigkeit ihrer Kunden. (Intrum EPR 2026) Wer selbst wartet, wird selbst zum Wartenden. So können Zahlungslücken entlang einer ganzen Lieferkette weitergegeben werden.
Fünf Gedanken, die uns die Rechnung schönreden
Weniger bekannt als die Zahlen sind die Sätze, die wir uns selbst sagen. Sie sind der Grund, warum an den 20 Tagen meistens nichts geändert wird.
«Die Rechnung ist gestellt – das Geld ist verdient.»
Es ist *verdient*. Es ist nicht *da*. Diese beiden Sätze klingen gleich und sind im Alltag zwei verschiedene Fragen. Wer sie vermischt, plant mit einem Guthaben und bezahlt mit einem Konto.
«Ich will nicht nerven – der Auftrag muss ja wieder kommen.»
Der teuerste Satz im Handwerk. Offene Posten werden nicht angemahnt, weil die Beziehung nicht leiden soll. Aus einer Zahlungsstörung wird so eine Gewohnheit – und aus einer Gewohnheit ein Geschäftsmodell, bei dem Sie den Kredit geben und der Kunde die Konditionen bestimmt.
«So sind halt die Zahlungsziele in unserer Branche.»
Die 44 Tage aus der Intrum-Befragung sind keine gesetzliche Vorgabe. Vereinbarte Zahlungsziele und der rechtliche Beginn des Verzugs sind zwei verschiedene Dinge. In der Schweiz können Unternehmen Zahlungsfristen grundsätzlich vertraglich vereinbaren; in Deutschland und Österreich gelten zusätzliche nationale Regeln. Prüfen Sie, welche Bedingungen Sie für neue Aufträge vereinbaren können – bestehende Vereinbarungen ändern sich nicht einseitig.
«Das sind nur ein paar Tage Verspätung.»
Im Einzelnen stimmt das. In der Summe nicht: Zwölf Aufträge, die je drei Wochen später bezahlen, heissen, dass Sie in jedem Monat des Jahres drei Wochen Vorleistung getragen haben. Und mit jedem neuen Kunden kommt eine neue offene Summe dazu.
«Mehr Aufträge bringen Ruhe.»
Mehr Aufträge können zuerst mehr Vorleistung bedeuten: Material, Subunternehmer und Stunden, die Sie vorfinanzieren. Intrum nennt im Schweizer B2B-Durchschnitt 64 Tage bis zum Zahlungseingang – also rund 20 Tage länger als die durchschnittlich vereinbarten 44 Tage. Wer ohne Puffer wächst, kann trotz guter Auftragslage finanziell unter Druck geraten.
Was Sie beeinflussen können
Nichts davon ist Hexenwerk, und fast alles davon kostet Überwindung, nicht Geld. Die Schweiz zeigt inzwischen, wie verbreitet diese Schritte sind: Vorauszahlungen verlangt mittlerweile fast jedes zweite Unternehmen. (Intrum EPR 2026)
Die Hebel, die wirklich wirken
- Anzahlung – Material und Vorleistung sind kein Kredit an Ihren Kunden. Bei grösseren Aufträgen ist eine Anzahlung üblich und wird auch akzeptiert.
- Kürzeres Zahlungsziel – 20 oder 30 Tage statt «so bald wie möglich». Wer kein Ziel nennt, bekommt das Zahlungsziel des Kunden.
- Skonto bewusst rechnen – zum Beispiel 2 % bei Zahlung innert 10 statt 30 Tagen. Bei CHF 10'000 kostet das CHF 200 Erlös für 20 Tage früheres Geld. Eine Überbrückung von CHF 10'000 für 20 Tage zu beispielhaften 8 % Jahreszins würde rund CHF 44 Zins kosten, ohne Gebühren. Wägen Sie den Liquiditätsvorteil gegen den Preisnachlass und Ihre Finanzierungsmöglichkeiten ab; frühere Zahlung ist nicht garantiert.
- Fester Ablauf für offene Rechnungen – prüfen, ob die Rechnung angekommen ist, nach Fälligkeit freundlich erinnern und bei ausbleibender Zahlung zeitnah nachfassen. Legen Sie die Schritte passend zu Ihren Zahlungsbedingungen fest; ein interner Ablauf ersetzt keine rechtliche Prüfung des Verzugs.
- Bonität prüfen, bevor ein Grossauftrag läuft – eine Auskunft ist günstiger als ein Ausfall.
Und der wichtigste: offen ansprechen. Wer nie nachfragt, erfährt auch nie, ob da nur Vergesslichkeit steht – oder eine echte Zahlungsstörung.
Was damit noch nicht beantwortet ist
Selbst wenn ab morgen jeder Kunde pünktlich zahlt, bleibt die Frage, die im April wirklich wehtut: Wie viel davon darf ich eigentlich ausgeben?
Löhne, Material, MwSt, AHV, Steuern, Rücklagen, Ihr eigener Lohn – das Geld auf dem Konto gehört nicht alles Ihnen, aber es liegt auf einem Haufen. Solange das so ist, entscheidet am Monatsende nicht der Plan, sondern die Restmenge.
Bei MachEsClever betrachten Sie nicht nur Zahlungseingänge, sondern auch Preise, Kosten und das, was für Sie bleibt. Im kostenlosen Geld-Check ordnen Sie Ihre Situation mit vier einfachen Fragen ein – ohne Anmeldung oder Zahlen einzugeben.
Ihre Zahlen. Ihr Geldfluss. Kein Bauchgefühl.
Wo fehlt Ihnen noch der Überblick? Vier einfache Fragen zu Ihrem Betriebsalltag geben eine erste Einordnung – ohne Fachwissen oder Anmeldung.
Kostenlosen Geld-Check starten →Weiterlesen: Wie Sie die Monate vorausplanen, in denen Geld kommt und geht, zeigt der Artikel «Liquiditätsplanung für Selbstständige & KMU». Und wenn Sie wissen wollen, ob Ihre Preise überhaupt tragen: Break-even berechnen.
FAQ – Häufige Fragen
Ab wann ist ein Kunde überhaupt in Verzug?
In der Schweiz gerät ein Kunde bei einer fälligen Forderung grundsätzlich durch Mahnung in Verzug. Wurde ein bestimmter Zahlungstermin vereinbart, kann Verzug mit dessen Ablauf ohne Mahnung eintreten (Art. 102 OR). Ein bloss einseitig auf die Rechnung geschriebenes Datum ist nicht automatisch ein vereinbarter Termin. In Deutschland und Österreich unterscheiden die nationalen Regeln ebenfalls zwischen Zahlungsziel, Fälligkeit und Verzug. Eine pauschale «30-Tage-Regel» beantwortet nicht jeden Fall. Lassen Sie strittige Fälle rechtlich klären.
Soll ich einen wichtigen Kunden wirklich mahnen?
Ja – sachlich und als nachvollziehbarer Ablauf, nicht als Konfrontation. Eine freundliche Zahlungserinnerung nach Fälligkeit kann helfen, ohne die Kundenbeziehung unnötig zu belasten. Entscheidend sind klare Zahlungsbedingungen, regelmässige Kontrolle und passende nächste Schritte, falls die Zahlung weiter ausbleibt.
Was kostet mich eine verspätete Zahlung konkret?
Der Zinsschaden kann vergleichsweise klein sein: Bei CHF 19'458, 20 Tagen und beispielhaften 8 % Jahreszins sind es rund CHF 85, ohne Gebühren. Bei höheren Beträgen oder längeren Verzögerungen steigt er. Dazu kommen mögliche Folgen für Materialzahlungen, Löhne, Sozialabgaben und Ihre Banklinie. Entscheidend ist deshalb neben dem Betrag auch der Zeitpunkt.
Lohnt sich eine Kreditversicherung für Forderungen?
Für Betriebe mit wenigen, aber grossen Kunden kann sie sinnvoll sein. Auffällig ist allerdings, dass Schweizer Firmen Instrumente wie Kreditversicherungen deutlich seltener nutzen als der westeuropäische Durchschnitt – und damit einen grösseren Teil des Risikos selbst in der Bilanz tragen. (Atradius) Ob sich eine Police für Sie rechnet, hängt von Kundenzahl, Auftragsgrösse und Branche ab.
Ab wann wird es gefährlich?
Spätestens dann, wenn Sie selbst Ihre Lieferanten nur noch mit Verzug bezahlen können. Fast jedes fünfte Unternehmen in der Schweiz meldet Forderungsausfälle von 2–5 % des fakturierten B2B-Umsatzes, weitere 8 % sogar über 5 %. (Atradius) Ab da ist Zahlungsverzug keine Unannehmlichkeit mehr, sondern ein Kostenblock im Geschäftsmodell.
Muss ich meinen Kunden vorfinanzieren, um Aufträge zu bekommen?
Nein. Anzahlung und Zahlungsziel sind Verhandlungspunkte wie der Preis – nur dass kaum jemand darüber spricht. Wer die Vorleistung nicht selbst tragen kann, sollte sie nicht unbemerkt übernehmen, sondern offen benennen: «Material rechnen wir vor, deshalb 30 % bei Auftragserteilung.»
Was, wenn der Kunde gar nicht zahlt?
Dann ist es keine Zahlungsstörung, sondern ein Ausfall – und der trifft meist kleine Betriebe am härtesten, weil ein einziger Auftrag einen ganzen Monat tragen muss. Deshalb gehört zu jedem neuen Grosskunden eine kurze Bonitätsprüfung und eine realistische Einschätzung: Könnte ich diesen Ausfall verkraften?
Reicht es nicht, einfach konsequenter zu mahnen?
Es hilft, aber es löst nicht jede Frage. Auch mit konsequentem Mahnwesen müssen Sie wissen, ob Ihre Preise die Kosten tragen und welche Ausgaben noch kommen. Zahlungseingänge, Kosten und Ihr eigener Lohn gehören zusammen. Einen ersten Blick auf Ihre Situation bietet der Geld-Check von MachEsClever.
Kurz: Zahlungsfristen in der Schweiz, Deutschland und Österreich
In der Schweiz können Unternehmen ihre Zahlungsfristen grundsätzlich vertraglich vereinbaren. Wann ein Kunde rechtlich in Verzug gerät, richtet sich insbesondere nach Art. 102 OR.
In Deutschland und Österreich gelten zusätzliche nationale Regelungen auf Grundlage der EU-Zahlungsverzugsrichtlinie. Dabei sind gesetzliche Verzugsfristen und vertraglich vereinbarte Zahlungsziele zu unterscheiden. Die Richtlinie sieht für vertragliche Zahlungsfristen zwischen Unternehmen grundsätzlich bis zu 60 Tage vor; längere Fristen sind unter bestimmten Voraussetzungen ausdrücklich vereinbar. Für öffentliche Stellen gelten strengere Regeln. Massgeblich bleibt die jeweilige nationale Umsetzung.
Für Ihren Geschäftsalltag ist deshalb entscheidend: Vereinbaren Sie klare Zahlungsbedingungen und überwachen Sie, wann das Geld tatsächlich eingeht. Die Statistiken in diesem Artikel stammen aus Schweizer Unternehmensbefragungen und sind keine Messung jedes einzelnen Betriebs.
Quellen
- Atradius: Zahlungsrisiken werden für Schweizer Unternehmen zum strukturellen Problem (2026) – Ergebnisse einer Unternehmensbefragung, keine Vollerhebung
- Intrum: European Payment Report 2025 – Schweiz – 10,73 Stunden pro Woche und die von Intrum veröffentlichte Umrechnung in 77 Arbeitstage
- Intrum: Wenn Zahlungsfristen nicht mehr ausreichen (EPR 2026) – 44 Tage Zahlungsfrist, 64 Tage bis zur Zahlung
- Schweizerisches Obligationenrecht, Art. 102–106 (Verzug, Verzugszins)
- EUR-Lex: Richtlinie 2011/7/EU zur Bekämpfung von Zahlungsverzug im Geschäftsverkehr – EU-Rahmen; nationale Umsetzung in DE/AT beachten
Bereit, Ihre Entscheidungen risikofrei zu testen?
Wählen Sie Ihren Plan und erleben Sie die finanziellen Folgen Ihrer Entscheidungen — ohne echtes Risiko.
Pläne ansehen